Eylül 2026’nın ortasında patlak veren fon krizi, ilk bakışta tanıdık bir hikâye gibi görünüyor. Yedi portföy yönetim şirketi — Tera, Pusula, Hedef, Atlas, A1 Capital, Bulls ve Pardus — düşük halka açıklık oranlı hisselerde birbiriyle bağlantılı fonlar aracılığıyla fiyat şişirmiş; şişen fiyat fon getirisini yükseltmiş, yükselen getiri yeni yatırımcı çekmiş, büyüyen fonlar aynı sınırlı hisse havuzuna daha fazla yüklenmiş ve sonunda eşzamanlı çıkış talepleri karşısında sistem çökmüş. Sermaye Piyasası Kurulu 17 Eylül 2026’da bu yedi şirketin TEFAS işlemlerini kapatıp 131 fonun tasfiyesine karar verdiğinde, yaklaşık 826 milyar TL büyüklüğünde bir varlık kütlesi ve 455 bin 758 yatırımcı doğrudan etkilenmiş durumdaydı[1]. Savcılık soruşturması hızla büyüdü; son açıklamalara göre sermaye piyasası işlemlerine ilişkin yürütülen soruşturmalar kapsamında 217 şüpheli hakkında adli işlem yapıldı ve 85 kişi tutuklandı. Pusula Portföy’ün yöneticisi Muhammed Yarız da tutuklananlar arasında yer alırken, MASAK yurt dışına yapılan para ve kripto varlık transferleri dahil mali hareketleri araştırmaya koyuldu[2].
Anlatının bu kadarı ceza hukukunun ve piyasa gözetiminin alanına giriyor ve bu haliyle önemli bir kamu davası olarak seyrini sürdürecek. Regülasyon hukuku alanında hem akademik çalışmalar yapan hem de uygulamada bu bilgi birikimini kullanmaya gayret eden, bir hukukçu olarak, bu krize biraz farklı bir zaviyeden bakmak isterim. Fon krizi, aslında çok daha eski ve çok daha temel bir sorunun güncel görünümüdür. Bilgi asimetrisi kaynaklı, yapısal nitelikte bir piyasa aksaklığının zamanında ve etkin biçimde önlenmesinin ne kadar zor olduğunu gösteren bir vaka. Regülasyon Hukuku (2019) adlı kitabımı kaleme alırken kurduğum çerçeveden bakıldığında, olayın asıl ilginç yanı manipülasyonun kendisi değil, bu tür yapısal aksaklıkların önlenmesinde zamanlamanın taşıdığı kritik önem. Bu yazıda bu meseleyi anlamak için üç yere bakacağız[3]. İlkin regülasyon ekonomisinin kurumsal tasarım teorisine, sonrasında 2001 krizinin ve İmar Bankası vakasının bugüne bıraktığı derse ve son olarak dünyada düzenleyici kurum bağımsızlığının son yıllarda yaşadığı büyük sarsıntıya.
I. Bilgi asimetrisi ve ex ante regülasyonun mantığı
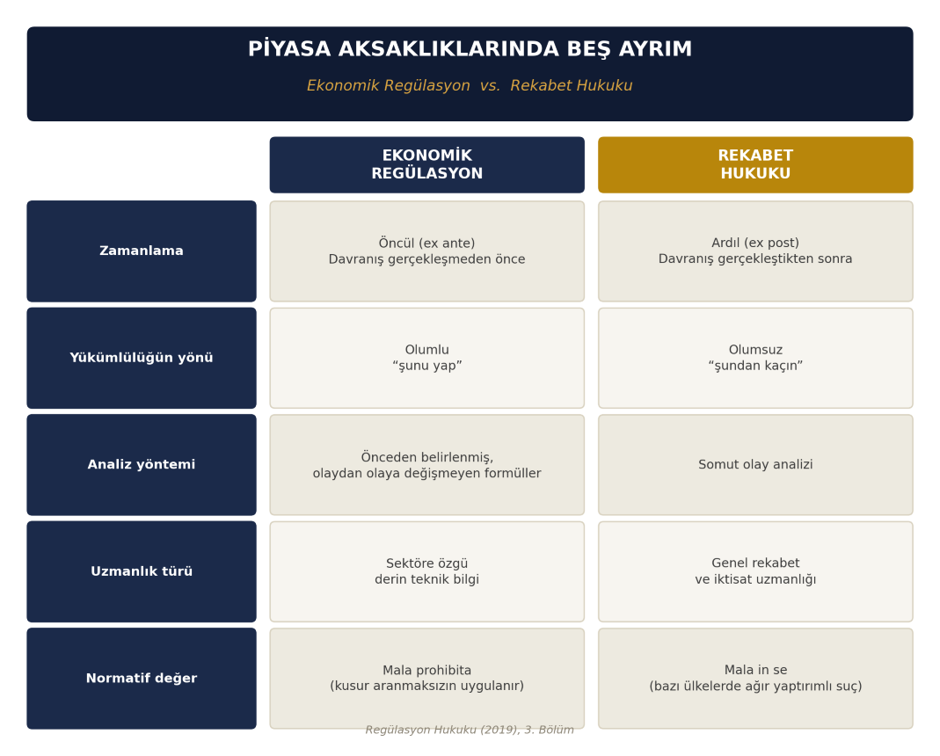
Regülasyon Hukuku‘nu kaleme alırken, piyasa aksaklıklarını iki ana kümede topladım. Davranışsal (geçici) aksaklıklar, piyasadaki bir veya birkaç firmanın yarattığı ve o davranış yasaklandığında kendiliğinden ortadan kalkan aksaklıklardır; bunların doğal muhatabı rekabet hukukudur ve müdahale davranıştan sonra, ardıl (ex post) biçimde gelir. Yapısal (kalıcı) aksaklıklar ise piyasanın kendi mimarisinden kaynaklanır, tam rekabet piyasasının varsayımlarından biri veya birkaçı gerçekleşmediği için piyasanın kendi kendine dengeye gelme yeteneğinden yoksundur; bunların muhatabı ekonomik regülasyon ya da ekonomik kolluk faaliyetleridir ve müdahale davranıştan önce, öncül (ex ante) biçimde gelmek zorundadır. Bu ayrımı zamanın yanı sıra ayrıca, aşağıdaki dört ayrı katmanda kurdum:
- Yükümlülüğün yönü (ekonomik regülasyonda olumlu, “şunu yap” türünden; rekabet hukukunda olumsuz, “şundan kaçın” türünden),
- Analiz yöntemi (ekonomik regülasyonda önceden belirlenmiş, olaydan olaya değişmeyen formüller; rekabet hukukunda somut olay analizi),
- Uzmanlık türü (sektöre özgü derin teknik bilgi karşısında genel rekabet ve iktisat uzmanlığı) ve
- Normatif değer (kusur aranmaksızın uygulanan mala prohibita karşısında, bazı ülkelerde ağır yaptırımlı bir suç sayılan mala in se).
Bu beşli ayrımın pratik sonucu ekonomik regülasyonun temel meşrulaştırıcı gerekçesi olan aksaklığın gerçekleşmeden önce önlenmesidir. Zira aksaklık gerçekleştikten sonra harekete geçen bir ekonomik regülasyon, kendi tanımıyla çelişir.
Bu temel ayrımın ardından, yapısal aksaklıklarından en çok görülenleri ele aldım. Bunlardan biri de bilgi asimetrisiydi. Sermaye piyasaları bilgi asimetrisinin ders kitabı örneğidir. Nitekim fon yöneticisi, portföyün gerçek risk yapısını, ilişkili taraflar arası işlemleri ve pozisyon yoğunlaşmasını yatırımcıdan çok daha iyi bilir. Yatırımcı ise genellikle geriye dönük getiri rakamlarına ve fonun resmî risk sınıfına güvenir. Bu krizde dikkat çekici olan, sorunun yalnızca yüksek riskli, agresif serbest fonlarda değil, nominal olarak düşük riskli kabul edilen kategorilerde de ortaya çıkmış olmasıdır. Bu da bilgi asimetrisinin, denetim eksikliğinde risk etiketinin kendisini bile güvenilmez kılabildiğini gösteriyor. Krize dair haberlere göre, kullanılan yöntem para piyasası ve serbest hisse fonlarında ilişkili taraflar arasındaki teminatsız borçlanmaydı. Bu mekanizma, düşük likiditeli hisselerde eşgüdümlü alımla yapay fiyat şişirmeyi mümkün kılıyordu. Katılımevim, Birevim, Gündoğdu Gıda ve Pasifik Eurasia gibi hisseler bu döngünün merkezinde yer aldı.
Soruşturma dosyasına yansıyan bazı rakamlar, bilgi asimetrisinin yalnızca teorik bir kavram olmadığını, somut bir zenginleşme aracına dönüştüğünü gösteriyor. Örneğin Pusula Portföy’ün yöneticisi Muhammed Yarız’ın 1 Eylül 2026’da İsviçre’deki bir hesaba yaklaşık 2,9 milyar TL, bir başka şüphelinin ise 24 Ağustos’ta yaklaşık 1,2 milyar TL transfer ettiği iddiaları soruşturma makamlarınca araştırılıyor. Bu tür transferlerin krizin kamuoyuna yansımasından haftalar önce gerçekleşmiş olması, bilgi asimetrisinin klasik bir sonucunu doğruluyor. Bilgiye erken erişimi olan taraf, asimetri kamuya yansımadan önce pozisyonunu tasfiye edebiliyorken asimetriyi geç fark eden küçük yatırımcı ise zararın büyük kısmını üstleniyor.
Bu noktada düzenleyici kurumlar arasındaki görev dağılımı sorusu da devreye giriyor: Fon endüstrisindeki bu tür bir yapısal aksaklık neden yalnızca ceza hukukuna bırakılamaz, neden ayrıca sektörel bir düzenleyiciye ihtiyaç duyulur? Cevap, ceza hukukunun doğası gereği ardıl çalışmasında yatıyor. Savcılık ancak fiil işlendikten sonra harekete geçebilir, oysa bilgi asimetrisi kaynaklı yapısal aksaklıklarda zarar çoğu zaman geri döndürülemez hâle geldikten sonra ortaya çıkar. Sektörel bir düzenleyicinin varlık nedeni de tam olarak budur. Pozisyon yoğunlaşmasını, ilişkili taraf işlemlerini ve fon değerleme pratiklerini fiil gerçekleşmeden, sürekli ve teknik biçimde izleyebilmek. Ceza hukuku ve sektörel regülasyon bu anlamda birbirinin ikamesi değil tamamlayıcısıdır, ancak tamamlayıcılığın işlemesi için sektörel ayağın gerçekten ex ante yani öncül çalışması şarttır.
Bu çerçevenin can alıcı noktası ise, bir düzenlemenin yükümlülükleri davranışsal görünümde olsa da (mesela “belirli bir yoğunlaşma oranını aşma” yasağı), bunun altta yatan aksaklığın davranışsal olduğu anlamına gelmemesidir. Yapısal aksaklıkların çözümünde kurgulanan regülasyonların hepsi zaten davranışsaldır, nitekim doğal tekelde tek firmaya aşırı fiyat uygulamama yükümlülüğü getirilmesi klasik örnektir. Asıl soru, bu davranışsal yükümlülüğün ne zaman ve kim tarafından dayatıldığıdır.
SPK bu türden yoğunlaşma sorunlarını hiç görmemiş değildi. Kamuya yansıyan bilgilere göre, düşük halka açıklık oranlı hisselerde temellerden kopuk fiyat hareketleri 2025’in ilk aylarında zaten kurumun radarındaydı. 2 Aralık 2025’te Hazine ve Maliye Bakanı Mehmet Şimşek başkanlığındaki Finansal İstikrar Komitesi konuyu ele aldı ve SPK bir çalışma grubu kurdu. Bunu izleyen dokuz ay boyunca, Aralık 2025’ten Ağustos 2026’ya kadar, kurul kademeli bir dizi düzenlemeyi yürürlüğe koydu: Nitelikli yatırımcı eşiği 1 milyon TL’den 10 milyon TL’ye yükseltildi, TEFAS platformunda değişikliklere gidildi, gayrimenkul ve girişim sermayesi fonları için net aktif değer fiyatlaması zorunlu kılındı, serbest paya dayalı satışlarda halka açıklık oranına göre sınırlama getirildi.
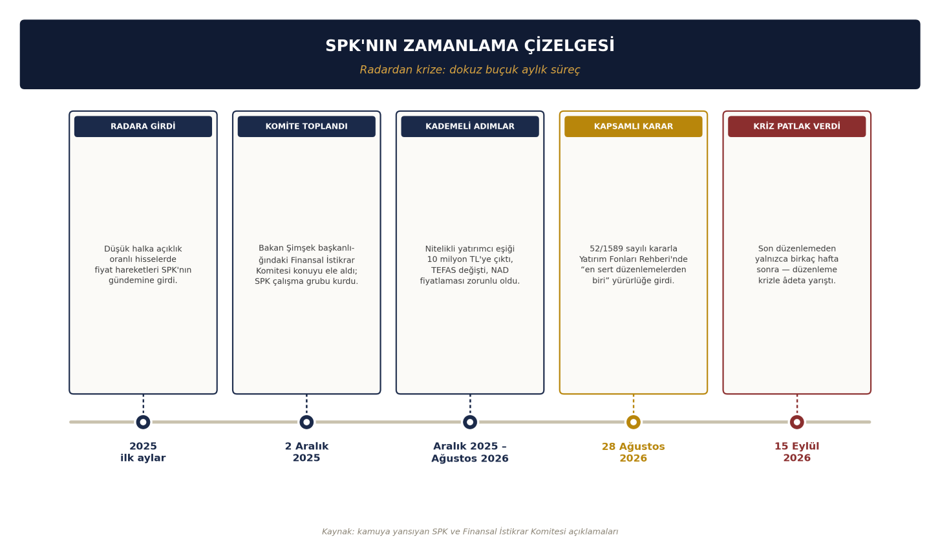
Son ve en kapsamlı adım, “Türkiye fon tarihinin en sert düzenlemelerinden biri” olarak nitelenen, 28 Ağustos 2026 tarihli ve 52/1589 sayılı SPK kararıyla Yatırım Fonlarına İlişkin Rehber’de yapılan kapsamlı değişiklikti. Kriz ise 15 Eylül’de, bu son düzenlemeden yalnızca birkaç hafta sonra patlak verdi ve bu zamanlama düzenleme sürecinin krizle âdeta yarıştığını açıkça ortaya koydu.
Burada üzerinde durulması gereken bir ihtimal daha var, o da bu son ve kapsamlı düzenlemenin kendisinin, tam da geç geldiği için, krizi tetikleyen ya da en azından hızlandıran bir tür tipping point işlevi görmüş olabileceğidir. Net aktif değer fiyatlamasının ve halka açıklık oranına dayalı satış sınırlamalarının, kademeli sürecin sonunda topluca ve aniden yürürlüğe girmesi, sınırlı halka açıklıklı hisselerde yıllar içinde biriken pozisyonların hızla ve eşzamanlı biçimde tasfiyesini zorunlu kılmış ve kırılgan yapının kaldıramayacağı türden bir şok yaratmış olabilir. Böyle okunduğunda, gecikme yalnızca müdahalenin geç kalmasıyla sınırlı bir maliyet doğurmuyor; düzenlemenin kendisinin kapsamı ve zamanlaması da krizin büyüklüğünü ve süresini etkileyen ayrı bir değişken hâline geliyor, zira erken ve kademeli bir müdahale yerine geç ve toplu bir müdahale sistemi yumuşak bir düzeltme yerine sert bir kırılmaya sürüklemiş olabilir.
İktisatçı Prof. Dr. Yalçın Karatepe, tam da bu zamanlama sorusunu işaret ediyor[4]. Krize ilişkin değerlendirmesinde sorduğu soru yalın ve isabetli olup “Sorun yetkililerce fark edilmiş olmasına karşın neden 10 aydan uzun bir süre müdahale için beklendi?” şeklindedir. Karatepe ayrıca, gecikmenin bir kapasite sorunu mu yoksa bir tercih sorunu mu olduğunu da soruyor, bu fonların içinde parası olan ayrıcalıklı kişi ve grupların sistem içinden çıkmasına izin vermek için mi müdahale edilmediğini ve yüksek tutarda satış yapıp çıkanların kim olduğunu sorguluyor. Bu sorular, tam olarak regülasyon teorisinin öngördüğü bir teşhis aracı olarak değerlidir, zira bilgi asimetrisi temelli yapısal bir aksaklıkta gecikme maliyeti doğrusal değil katlanarak büyür. Erken evrede küçük bir düzeltme yeterliyken, geç evrede tam çöküş ve tasfiye kaçınılmaz hâle gelir. SPK’nın tasfiye sürecini ilk açıkladığı üç aylık süreden altı aya çıkarmış olması da sürecin baştan sona temkinli ve aşamalı bir yaklaşımla yönetildiği şeklinde yorumlanabilir.
Karatepe’nin sorduğu “10 ay” sorusunun burada yanlış anlaşılmaması gerekiyor, zira bu süre sorunun SPK’nın radarına girdiği an ile düzenlemenin tamamlandığı an arasındaki mesafeyi ölçüyor, sorunun kendisinin ne zaman doğduğunu değil. Yapısal aksaklığın kökeni büyük olasılıkla çok daha eskiye, yüksek reel faiz ortamının başladığı ve bunun etkisi ile firmaların halka arzlar yoluyla fonlara olan talebin ivme kazandığı döneme uzanıyor. Nitekim düşük halka açıklık oranlı hisselerde fon eliyle yapay fiyatlamayı kârlı kılan yapısal koşullar, muhtemelen 2025 sonu değil, bu çok daha erken dönemden itibaren oluşmuştu. Regülasyon teorisinin öngördüğü an, sorunun somut biçimde gözlemlenebilir hâle geldiği an değil, sorunu doğuran yapısal koşulların oluştuğu andır; bu okumaya göre SPK’nın müdahale için geç kaldığı süre 10 ay değil, muhtemelen bunun kat kat üzerinde bir dönem.
Bu tür durumlarda devreye alınması beklenen Ex ante (öncül) regülasyonlar lehine temel gerekçe, devlet müdahalesindeki gecikmeleri ifade eden regulatory lag riskinin bertaraf edilmesidir. Ex ante regülasyon aleyhine ifade edilebilecek gerekçe ise, öncül düzenlemenin daima maliyetli ve “ikinci en iyi çözüm” olduğu, doğrudan idari ve uyum maliyetlerinin yanında piyasa mekanizmasının bozulması ve yatırım belirsizliği gibi işlem maliyetleri de doğurduğudur. SPK’nın kademeli ve temkinli ilerleyişi, muhtemelen bu ikinci kaygıdan, yani piyasayı erken ve keskin bir müdahaleyle bozma endişesinden besleniyordu; teoride her iki yönde de maliyet olduğuna göre, doğru dozun ne olduğu her zaman tartışmaya açık kalacak bir soru.
Burada kritik soru, böylesi bir zamanlama sorununun sıradan bir bürokratik yavaşlıktan mı kaynaklandığı, yoksa kurumsal tasarımdaki daha derin bir yapısal meseleden mi beslendiği hâline geliyor. Bu sorunun cevabını aramak için regülasyon ekonomisinin ikinci temel ayrımına, bağımsızlık ile politik meşruiyet arasındaki dengeye bakmak gerekiyor.
II. Bağımsızlık ile politik meşruiyet arasındaki denge
Regülasyon Hukuku adlı eserimin 8. bölümünde, düzenleyici kurumların tasarımını iki değer arasındaki bir gerilim olarak kurdum. Bir yanda, kurumun kararlarının günlük siyasi çıkarlardan yalıtılmasını ve teknik uzmanlığın siyasi döngülere kurban gitmemesini ifade eden idari ve mali bağımsızlık durur. Öte yanda ise seçilmemiş uzmanların aldığı kararların demokratik hesap verebilirlikle bağının tamamen kopmamasını gerektiren politik meşruiyet durur.
Önerdiğim çerçeve, bu iki değerin her düzenleyici kurumda aynı ağırlıkta olmadığını söylüyor. Ağırlık, düzenlenen alanın niteliğine göre kayıyor ve sosyal ve idari amaçlı regülasyonlarda (örneğin içerik denetimi gibi toplumsal değer yargısı içeren alanlarda) politik meşruiyet daha öne çıkarken, teknik gerekliliklerin baskın olduğu ekonomik regülasyon alanlarında (bankacılık, sermaye piyasaları, enerji, telekomünikasyon, rekabet) bağımsızlığın ağır basması gerekiyor. Sermaye piyasası gözetimi, tam da bu ikinci kategorinin en saf örneklerinden biridir, zira fon riskinin doğru fiyatlanması, ilişkili taraf işlemlerinin tespiti ve yoğunlaşma sınırlarının belirlenmesi, siyasi tercihten çok teknik uzmanlık gerektiren işlerdir.
Bu noktada, idare hukuku öğretisinde yerleşik bir alışkanlığa itirazımı da kaydetmek isterim. SPK, EPDK, RTÜK, BTK gibi kurumların tamamını tek bir “Bağımsız İdari Otorite” kategorisi altında toplayan yaklaşım, bu kurumların uygulamada asıl belirleyici olan politik meşruiyet boyutunu ve bunun bağımsızlıkla dengelenmesi gerekliliğini gözden kaçırıyor. İdare hukukçularının çoğunlukla üzerinde durduğu, atama usulü, görevden alma güvencesi, bütçe özerkliği gibi unsurları kapsayan kurumun biçimsel-hukuki bağımsızlığıdır. Oysa bu yazı boyunca tartıştığım gibi, asıl belirleyici olan, bu biçimsel bağımsızlığın fiilen ne ölçüde siyasi meşruiyetle dengelendiği ve dengenin hangi yönde kaydığıdır. Tüm bu kurumları tek bir etiket altında homojenleştirmek, birinin atama çoğulculuğunu koruyabilmiş diğerinin kaybetmiş olabileceği gibi aralarındaki fiilî farkları görünmez kılıyor; asıl analiz edilmesi gereken etiketin kendisi değil, her kurumun kendi bağımsızlık-meşruiyet dengesinin somut durumudur.
Bu kavramı kurarken önemli bir yanlış anlamayı da baştan düzeltmek istedim. Dönemin Başbakan Yardımcısı Ali Babacan’ın 2011’de düzenleyici kurumlar için sarf ettiği, “ikisi de bağımsız ve öte yandan da siyasi hiçbir sorumlulukları yok” yönündeki beyanını doğrudan eleştirmiş ve “mevzuatımız siyasi otoritenin düzenleyici kurumları harekete geçirme yönünde bu ölçüde çaresiz değildir” demiştim. Bu tespit önemli, çünkü tartışmayı basit bir “siyaset kötü, bağımsız kurum iyi” ikiliğinden çıkarıyor ve siyasi otoritenin elinde zaten aday havuzunu belirlemek, mevzuat değişikliği önermek, performans denetimi yapmak, kanunda öngörülen usulle talepte bulunmak gibi meşru ve dolaylı araçların bulunduğunu ortaya koyuyor; asıl mesele bu araçların var olup olmadığı değil, hangi kanalın meşru hangisinin gayrimeşru sayılacağının netleştirilmesi. 4054 sayılı Kanun’un 9. maddesi bu dengeyi somut biçimde gösteriyor, nitekim Rekabet Kurulu, ihbar veya şikâyetin yanında Bakanlığın talebi üzerine de harekete geçebiliyor, ama aynı Kanun’un 20. maddesinin üçüncü fıkrası “hiçbir organ, makam, merci ve kişinin Kurumun nihai kararını etkilemek amacıyla emir ve talimat veremeyeceğini” açıkça yazıyor. Yani bakanlık talebi kurulu harekete geçirebilir, ama kararın içeriğini belirleyemez.
Bağımsızlığın kendisi de sorgusuz bir değer değil; dengeyi kurarken iki yönlü bir muhasebe yapmaya çalıştım. Bağımsızlık lehine iki gerekçe bulunuyor, bunlardan biri kamu tercihi teorisinden, “her ekonomik aktör gibi politikacıların da faydalarını maksimize etmeye ve rant kollamaya çalışmaları toplumsal bir gerçekliktir” tespitinden; diğeri yatırım ve öngörülebilirlikle ilgili, yüksek sabit maliyetli (genellikle kalıcı piyasa aksaklıkları nedeniyle regülasyonlara tabi) şebeke endüstrilerinde ticari riskin yanına regülasyon kaynaklı suni bir riskin eklenmemesi gerektiği, bunun için de uzun görev süresi ve süre güvencesinin işlev gördüğü tespitinden kaynaklanıyor (bu noktada ABD Menkul Kıymetler ve Borsa Komisyonu’nun eski üyesi Aulana Peters’ın değerlendirmesine atıf yaptım). Ama karşı yönde de ciddi bir itiraz duruyor ve “meşruiyet açığı” adını verdiğim bu itiraza göre, Weberci ilke atanmış memurların son tahlilde seçilmişler tarafından denetlenmesini gerektirir; düzenleyici kurumlar üzerinde ne organik ne işlevsel bir denetim kaldığında, hükümetin belirli bir idari faaliyet alanındaki yasama önündeki siyasi sorumluluğu da fiilen ortadan kalkar. Bu itirazı görmezden gelmedim, tam tersine mutlak bağımsızlığı da bu açıdan eleştirdim.
Bu gerilime önerdiğim çözüm, bağımlılık değil “dolaylı müdahale” mimarisidir ve “yasama düzenleyici kurumlara doğrudan müdahale edebilecekken, yürütme dolaylı müdahale etmeli, yargı ise denetimi sağlamalıdır.”. Yürütmenin elindeki meşru dolaylı kanalları da tarif ettim; bunlar benzer politik çizgide ama uzman üyelerin atanmasını sağlamak (önerdiğim üzere her üyelik için iki-üç nitelikli aday havuzu oluşturarak disipline edilmesi gereken bir kanal) ve kanunlarda öngörülen usulle (4054 sayılı Kanun’un 9. maddesindeki bakanlık talebi gibi) kurumu harekete geçirmektir. Bu çerçeve, tartışmayı “hükümetin hiçbir meşru etkisi olmamalı” gibi gerçekçi olmayan bir uca değil, “etki meşru kanaldan ve kurumun asıl fonksiyonundan saptırmadan kullanılmalı” gibi dengeli bir noktaya taşıyor.
Fon krizi bağlamında sorulması gereken soru da bu çerçevede netleşiyor ve şu şekilde ifade edilebilir: SPK’nın konuyu on ay önce keşfetmesi ve sonrasında giriştiği kademeli düzenleme süreci, bu meşru dolaylı kanalların (Finansal İstikrar Komitesi’nin konuyu ele alması, çalışma grubu kurulması) işlediğini mi gösteriyor, yoksa kanalların işlemesi gereken hızda işlemediğini mi? Bu sorunun cevabı, muhtemelen krizin resmî soruşturma ve denetim raporlarının kamuya açıklanmasıyla netleşecek.
Bu denge kağıt üzerinde uluslararası standarda uygun iki mekanizmayla, yani üyelerin atanma usulü ve görevden alınma (impeachment) kurallarıyla korunur. Bir düzenleyici kurumun üyeleri, tek bir siyasi otoritenin herhangi bir anda değiştirebileceği kişiler değilse, o kurum siyasi baskıya karşı gerçek bir direnç kazanır. Türkiye’nin pozitif hukukunda bu ilke, 6362 sayılı Sermaye Piyasası Kanunu’nda formel olarak mevcuttur ve SPK’nın yedi üyesi Cumhurbaşkanı tarafından atanıyor, ancak kanunda sayılan dört sınırlı sebeple ve yine Cumhurbaşkanının onayıyla görevden alınabiliyorlar. Ayrıca kurum sektörden bağımsız biçimde finanse ediliyor. Rekabet Kurulu için de benzer bir tenure güvencesi geçerli olup üstelik bu güvence Anayasa Mahkemesi’nin 7 Aralık 2023 tarihli, E.2018/117, K.2023/212 sayılı kararıyla, KHK-703 döneminde zayıflatılan hâlinden geri de kazanılmış durumda. Kararın ardından 4054 sayılı Kanun’un 24. maddesindeki “Kurul Başkan ve üyelerinin süreleri dolmadan herhangi bir nedenle görevlerine son verilemez” hükmü yeniden tam anlamıyla yürürlüğe girdi.
Fakat formel görevden alma güvencesi, tek başına fiilî bağımsızlığı garanti etmiyor. Asıl mesele, kitabımda işaret ettiğim ikinci mekanizmada, yani üye atamalarında yatıyor. 2018 öncesinde Türkiye’deki düzenleyici kurul üyelikleri altı yıllık süre, iki yılda bir kısmi yenileme ve o dönemki fiilî parlamento çoğunluk yapısının etkileşimiyle kendiliğinden bir politik çok taraflılık üretiyordu ve kurul üyeleri tek bir seçim döneminin ürünü olmadığı için, kurul bileşimi zaman içinde farklı siyasi çoğunlukların izini taşıyordu. 2018 sonrası tek elden atama rejiminde bu kendiliğinden çeşitlenme mekanizması ortadan kalktı; belirttiğim üzere bu konuda yalnızca RTÜK ve Kişisel Verileri Koruma Kurumu istisna oluşturuyor. Bunun sonucu, formel görevden alma korumasının hâlâ yerinde durmasına rağmen, kurul bileşiminin artık tek bir atama merciinin tercihini yansıtır hâle gelmesidir. Diğer bir deyişle, bağımsızlığın iki ayağından biri (görevden alma güvencesi) kağıt üzerinde sağlamken, diğer ayağı (atama çoğulculuğu) fiilen aşınmış durumda.
Bu noktada Peltzman’ın ekonomik regülasyon teorisine kısa bir uğrak yapmak faydalı olacaktır. Şikago Üniversitesi’nden saygıdeğer Hocam Prof. Sam Peltzman[5] regülasyonun kamu yararını mı yoksa ele geçirmeyi mi yansıttığı sorusuna üçüncü bir cevap önermişti. Stigler’in 1971 tarihli açılış önermesi, regülasyonun kural olarak “endüstri tarafından yaratıldığı ve özellikle endüstrinin faydası için tasarlanıp işletildiği” yönündeydi; Posner buna, regülasyonun bazen tam tersi yönde, tüketici lehine üreticiyi “vergilendiren” bir araca dönüştüğünü ekledi; Becker ise rakip çıkar grupları arasındaki rekabetin dengeyi kurduğunu, verimliliği artıran politikaların verimliliği azaltanlara göre daha yüksek ihtimalle tercih edildiğini gösterdi. Peltzman bu üç görüşü birleştirerek, düzenleyicinin siyasi destek fonksiyonunun marjinal faydasını marjinal maliyetine eşitlediği bir dengeye ulaştığını öne sürdü; bu dengede fiyat ne tam rekabetçi ne de tam tekelci düzeydedir, ikisi arasında bir yerde oluşur. Peltzman dengesinin ima ettiği asıl ders, düzenleyicinin nihayetinde tek bir taraf değil bir “koalisyon” karşısında hesap verdiğidir ve bu koalisyonun kompozisyonu ne kadar tekilleşirse, denge o kadar tek bir tarafın lehine kayar. Atama çoğulculuğunun kaybı, tam olarak bu koalisyon çeşitliliğini daraltan bir mekanizma. Regülasyon teorisi burada normatif bir suçlama aracı değil, bir teşhis merceği olarak işlev görüyor; kurumun hangi siyasi destek fonksiyonuna optimize ettiği sorusu ve bu fonksiyonun girdileri ne kadar çeşitliyse denge o kadar dengeli olur.
Bu teorik çerçevenin sermaye piyasası ötesinde en somut ve en güncel örneği, kurumun kendisi değil, Türkiye Cumhuriyet Merkez Bankası başkanlığında yaşandı. 2019-2021 arasında Murat Çetinkaya, Murat Uysal ve son olarak Naci Ağbal olmak üzere art arda üç Merkez Bankası başkanı görevden alındı. Ağbal’ın görevden alınması özellikle çarpıcıydı, çünkü kendisi göreve başladıktan yalnızca dört ay sonra ve sert bir faiz artırımı kararının ertesi günü, 20 Mart 2021’de azledildi. Bu örnek, düzenleyici bağımsızlığın soyut bir anayasa hukuku meselesi olmadığını, doğrudan bir regülasyon teorisi meselesi olduğunu gösteriyor, zira piyasa aktörleri, bir düzenleyicinin kararının kalıcı olacağına inanmazsa, o kararın öngörülebilirlik değeri sıfıra yaklaşır. Aynı mantık sermaye piyasası gözetiminde de geçerlidir ve eğer piyasa aktörleri SPK’nın yoğunlaşma sınırlarını veya denetim yoğunluğunu belirleyen kadronun herhangi bir anda ve tek bir merciin tercihiyle değişebileceğini düşünürse, düzenlemenin caydırıcılığı da zamanla aşınır. Bu durum, iktidardaki siyasi eğilimden bağımsız olarak, tek elden atama ve azil rejiminin kendi başına taşıdığı yapısal bir risktir.
III. 2001’in tekrar eden dersi
Bu tartışma Türkiye için yeni değil. Aslında bugünkü SPK ve BDDK dahil bugünkü ekonomik kolluk faaliyetlerinin organizasyonu 2001 krizinin ürünüdür. O dönemde 1982 Anayasası’nın ekonomik düzenine geçişle birlikte serbestleşen piyasalarda denetim boşluğu giderek büyümüş, özellikle bankacılık sektöründeki gözetim zafiyeti krizin en önemli tetikleyicilerinden biri olmuştu. Kemal Derviş’in ekonomik program çerçevesinde Bankacılık Düzenleme ve Denetleme Kurumu güçlendirilmiş, ardından Bilgi Teknolojileri ve İletişim Kurumu, Enerji Piyasası Düzenleme Kurumu ve Kamu İhale Kurumu gibi düzenleyici kurumlar kurulmuş ya da yetkilendirilmişti. Bunun arkasındaki mantık, kriz öncesi dönemde denetim işlevinin siyasi baskıya ve günlük çıkar hesaplarına fazlasıyla açık olmasının, bankacılık sektöründeki yapısal aksaklıkların ve özellikle bilgi asimetrisinin zamanında görülmesini ya da görülmüş olsa bile zamanında müdahalede bulunulmasını engellemiş olmasıydı. 2001 sonrası yapısal reformların özü, denetimi siyasetten belirli bir mesafede tutacak kurumsal bir mimari kurmaktı.
Bu tarihsel arka plan, fon krizinin neden yalnızca bir “manipülasyon vakası” değil, bir “kurumsal tasarım vakası” olarak da okunabileceğini açıklıyor. 2001’de eksik olan bağımsız, teknik ve zamanında müdahale eden bir denetimin gerekliliği biliniyordu. 2026’da benzer bir soru, sadece bankacılık yerine sermaye piyasası fonları bağlamında yeniden gündeme geliyor. Aradaki fark, bu kez formel bağımsızlık güvencelerinin (görevden alma korumaları, sektörel finansman) hâlâ yerinde olması, ama atama çoğulculuğunun aşınmış olması.
IV. İmar Bankası’nın hatırlattığı
2001 krizinin en somut ve en çok tartışılan vakalarından biri, tam da bu bilgi asimetrisi ve denetim gecikmesi ikilisini gözler önüne seren İmar Bankası’dır (reklamlarında dörtnala koşan atlara atıfla rahmetli Babamın “Beygir Bankası” dediği banka). 2003 yılında BDDK bankanın faaliyet iznini iptal ettiğinde ortaya çıkan tablo, bankanın kendisine bu yönde bir yetki tanınmamış olmasına rağmen “Devlet Tahvili” ve “Hazine Bonosu” satışı konulu yoğun reklam kampanyaları ile tasarruf topladığı ve bu satışların mevduat sigortası kapsamı dışında kaldığıydı. 13 Eylül 2003’te Bolu’dan 13 mudi, BDDK, SPK ve TMSF aleyhine Ankara İdare Mahkemesi’nde “tam yargı davası” açtı; dava, bu kurumların denetim yükümlülüklerini yerine getirmemekten kaynaklanan “hizmet kusuru” iddiasına dayanıyordu, ayrıca BDDK ve SPK hakkında görevi ihmalden suç duyurusunda bulunuldu. Davayı üstlenen avukat, bunun türünün Türkiye’deki ilk örneği olduğunu belirtmişti. Türk idare hukukunda hizmet kusuru doktrini, kamu hizmetinin hiç işlememesi, geç işlemesi veya kötü işlemesi hâllerinde idarenin sorumlu tutulabilmesini sağlayan, kusursuz sorumluluktan ayrı bir sorumluluk zemini olup idarenin doğrudan kastı aranmaz, kamu hizmetini gereği gibi organize edememesi tek başına hukuki sorumluluk gerekçesi sayılabilir.
Ayrı bir yargı sürecinde, İstanbul 1. Ticaret Mahkemesi yaklaşık on yıl süren bir yargılamanın ardından Şubat 2016’da bankanın eski yönetim kurulu üyeleri, genel müdür yardımcıları ve mali kontrol müdürü dahil 11 kişiyi, hesapları Uzan ailesine ait inşaat şirketlerine aktararak “yağmalamaktan” toplam 25,6 milyar TL (16,8 milyar TL anapara, 8,8 milyar TL faiz) tutarında tazminata mahkûm etti. Kararın verildiği Şubat 2016’daki ortalama kur (yaklaşık 2,94 TL/USD) üzerinden bu tutar o dönem itibarıyla yaklaşık 8,7 milyar dolara denk geliyordu. Bankanın eski sahibi Cem Uzan ise ayrı bir davada zimmetten 18 yıl 5 ay hapis cezası aldı. Öte yandan, dengeli bir okuma için şunu da eklemek gerekir ki Avrupa İnsan Hakları Mahkemesi, offshore hesap sahibi bazı mudilerin devlet aleyhine açtığı ayrı bir başvuruyu, “özel bir bankayla ticari risk üstlenen mudilerin, yönetim hatalarından doğan zararın tamamının devletçe karşılanmasını bekleyemeyeceği” gerekçesiyle kabul edilemez bulmuştu; yani denetim sorumluluğu tartışması, devletin her koşulda tam sorumlu olduğu anlamına gelmiyor; sınırları yargı kararlarıyla çizilen bir tartışma bu.
İmar Bankası vakasının bugünle olan paraleli yine de dikkat çekici olup o vakada da denetim mercileri, bankanın yetkisiz faaliyetinin farkına varmakta gecikmiş, süreç yıllar süren bir yargılamaya konu olmuştu. Bugünkü fon krizinde de benzer bir sorumluluk paylaşımı sorusu kamuoyunda tartışılıyor. Bu sorunun hukuki cevabı, tıpkı İmar Bankası’nda olduğu gibi, ancak soruşturma ve yargı süreçleri tamamlandığında netleşecek. Sorunun kendisinin 2003’ten 2026’ya neredeyse değişmeden taşınmış olması ise, meselenin tek bir skandal değil, zaman zaman tekrar eden bir kurumsal tasarım sorusu olduğunu düşündürüyor.
Burada dengeli bir okuma için şunu da belirtmek gerekir ki bugünkü krizde kamu otoritelerinin tepkisi, İmar Bankası dönemine kıyasla gözle görülür biçimde daha hızlı ve daha kapsamlı oldu. SPK üç haftadan kısa bir sürede yedi şirketin işlemlerini durdurdu, 131 fonun tasfiye sürecini başlattı, saklayıcı olarak İş Bankası ve Ziraat Bankası’nı görevlendirdi. Savcılık soruşturması ise kısa sürede genişledi; 4 Ekim itibarıyla sermaye piyasası işlemlerine ilişkin yürütülen soruşturmalar kapsamında 217 şüpheli hakkında adli işlem yapılmış ve 85 kişi tutuklanmıştı. MASAK da ilgili şirket ve yöneticilerin mali hareketleri ile yurt dışına yapılan para ve kripto varlık transferlerini incelemeye aldı. Hazine ve Maliye Bakanı Mehmet Şimşek, borsa ve fon piyasasında genele yayılan sistemik bir risk bulunmadığını, yaşanan sorunların sınırlı sayıda fonda gerçekleştiğini vurguladı; fon piyasasının yaklaşık yüzde 90’ının sağlıklı işlemeye devam etmiş olması da bu değerlendirmeyi destekler nitelikte. Ancak bu yazının odaklandığı zamanlama sorusu, ex post müdahalenin yetersizliğine değil, ex ante müdahalenin zamanlamasına ilişkin. Kriz patlak verdikten sonraki idari ve adli tepkinin hızı, ayrı ve övgüye değer bir başarı olarak kayda geçebilir. Ama ex-ante düzenleme zamanında yapılmış olsaydı, bunlara belki de hiç gerek dahi olmayacaktı.
V. Karşılaştırmalı tablo: Bağımsızlığın bedeli evrensel bir sorun
Düzenleyici kurum bağımsızlığının aşınması yalnızca Türkiye’ye özgü bir gündem değil; 2026 yılı bu tartışmanın küresel ölçekte yeniden alevlendiği bir yıl oldu. Amerika Birleşik Devletleri’nde düzenleyici kurum bağımsızlığının klasik modeli, 1914’te kurulan Federal Ticaret Komisyonu’na (FTC) dayanır ve bu model beş kurul üyesi, birbirini izleyen yedi yıllık kademeli görev süreleri, aynı partiden en fazla üç kurul üyesi bulundurma sınırı, Senato onayı ve yalnızca kanunda sayılan sebeplerle görevden alınabilme güvencesi (impeachment yasağı) üzerine inşa edilmiştir. Bu tasarımın anayasal temeli 1935 tarihli Humphrey’s Executor v. United States kararıyla atılmıştı. Dönemin Başkanı Roosevelt, Komisyon üyesi Humphrey’i salt siyasi sebeplerle görevden almaya kalkışınca, Yüksek Mahkeme FTC kurul üyelerinin salt yürütme organının parçası sayılamayacağına ve görevden alma korumasının anayasaya uygun olduğuna hükmetmişti.
2026’da bu doksan yıllık içtihat fiilen tersine döndü. Amerika Birleşik Devletleri Yüksek Mahkemesi 29 Haziran 2026’da, Trump v. Slaughter kararıyla (No. 25-332), Başkan Trump’ın 18 Mart 2025’te FTC üyeleri Rebecca Kelly Slaughter ve Alvaro Bedoya’yı kanunun aradığı sebebi göstermeksizin görevden almasını onadı. Başyargıç Roberts’ın kaleme aldığı 6-3 çoğunluk, “kanun koyuculuk/yargılama benzeri” ayrımını kör bir etiket olarak reddederek, bağımsız kurumların başkandan yalıtılmış olduğunu ama siyasetten yalıtılmış olmadığını söyledi. Çoğunluğa katılan ama kendi ayrı gerekçeli görüşünde daha da ileri giden Yargıç Gorsuch, kalemin artık nihai olarak Başkan’ın elinde olduğunu, “evin” artık Beyaz Saray’ın evi hâline geldiğini yazdı. Burada bir gözlemi paylaşmadan geçmek doğru olmaz. Kararı veren dokuz üyeden altısı cumhuriyetçi başkanlarca, bunların üçü (Gorsuch, Kavanaugh, Barrett) doğrudan Başkan Trump’ın kendisi tarafından atanmıştı; kararın karşı oyunu yazan üç üye (Sotomayor, Kagan, Jackson) ise demokrat başkanlarca atanmıştı. Bu tablo, kararın hukuki isabeti bir yana, yargısal denetim sürecinin kendisinin de ne ölçüde siyasi döngüden bağımsız kalabildiği konusunda soru işaretleri bırakıyor ve dünyanın en köklü bağımsız düzenleyici kurum modellerinden birinde bile hem düzenleyici bağımsızlığın hem de onu denetleyen yargı bağımsızlığının aynı anda gerilime girebildiğini gösteren bir örnek teşkil ediyor.
Madalyonun öbür yüzünde, gelişmekte olan bir ekonominin bu yönde attığı olumlu bir adım var. Brezilya, 24 Şubat 2021’de yürürlüğe giren 179 sayılı Kanun’la, merkez bankası başkanına ve yönetim kurulu üyelerine, cumhurbaşkanının görev süresiyle örtüşmeyen, sabit süreli bir görev güvencesi tanıdı. Bu düzenlemenin amacı, merkez bankası başkanlığının her seçim döngüsünde siyasi ele geçirmeye açık bir mevki olmaktan çıkarılması olarak açıkça ortaya konmuştu. Kanun, Brezilya’da yüksek yargı denetiminden de geçti ve bugün gelişmekte olan piyasa ekonomilerinde kurumsal bağımsızlık tasarımının güncel referanslarından biri olarak anılıyor. Brezilya örneğinin önemi, bağımsızlığı güçlendirmenin yalnızca gelişmiş ekonomilerin lüksü olmadığını, aksine yüksek enflasyon ve kırılgan sermaye girişine bağımlı ekonomilerde daha da kritik olduğunu göstermesinde yatıyor; tam olarak Türkiye’nin bugün içinde bulunduğu makroekonomik konumla örtüşen bir profil.
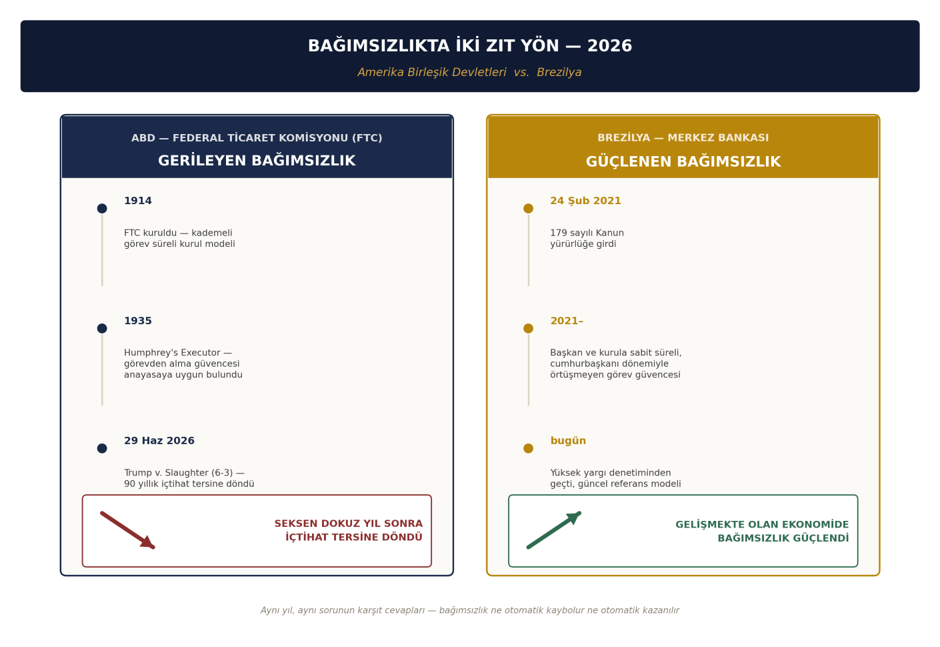
Bu iki örneğin yan yana durması, bu yazının merkezi tezini özetliyor. Bağımsızlık ne otomatik olarak kaybolan ne de otomatik olarak kazanılan bir şey; her seçim döngüsünde ve her kurumsal reform paketinde yeniden müzakere edilen bir tasarım tercihi.
Sonuç: Çözüm yeniden yapısal reformda
Fon krizine verilecek doğru cevap yalnızca daha sıkı denetim yönetmelikleri veya daha ağır cezai yaptırımlar değil. Elbette bunlar gerekli, ama yeterli değil. 2001 krizinin öğrettiği ders, bilgi asimetrisi kaynaklı yapısal piyasa aksaklıklarının ancak gerçekten bağımsız, siyasi döngülerden yalıtılmış ve teknik uzmanlığa dayanan düzenleyici kurumlarla ex ante önlenebileceğidir.
Sonuç olarak, önerilen reform yönü, gelecekteki her hükümete eşit uzaklıkta işleyecek bir kurumsal mimari kurmaya yönelik olmalı. Nitekim 2001 sonrası BDDK/SPK/BTK/EPDK/KİK mimarisi de tam olarak bu mantıkla, yani kriz hangi hükümetin döneminde patlak verirse versin düzenleyici kurumların teknik kararlarının siyasi döngüden bağımsız kalabilmesini güvence altına almak için kurulmuştu. 2001 sonrası reformların gösterdiği gibi, bağımsız düzenleyici mimari kurmak, siyasi iradenin zayıflığından değil, gücünden kaynaklanan bir tercih olabilir. Teknik regülasyon alanlarında kurumsal bağımsızlığı güçlendirmek, uzun vadede hem yatırımcı güvenini hem de devletin krize erken müdahale kapasitesini artırır. Fon krizi bu tercihi yeniden hatırlatan bir vaka olarak okunabilir ve İmar Bankası’nın yirmi küsur yıl önce bıraktığı ders neyse, bugün de o.
Peltzman’ın regülasyon teorisine dönecek olursak, regülasyon teorisini dikkate almayan bir devlet müdahalesi biçiminin, piyasa aksaklığını gidermekten çok, piyasa aksaklığı aracılığıyla siyasi çıkarlar için önce rant üreten ve ardından bunu dağıtan bir mekanizma hâline gelmesi çok az zaman alır. Bu yüzden piyasa aksaklığı ile devlet müdahalesi arasındaki ilişkiyi doğru kuracak ve müdahalenin amacından sapmasını engelleyecek üçüncü bir unsurun, yani bir kurumsal yapının eklenmesi gerektiğini hep beraber savunmamız gerekiyor.
Yatırımcılar ve piyasa gözlemcileri için pratik sonuç ise, fon krizinin gerçek testinin tasfiye sürecinin ne kadar sürede ve ne kadar adil tamamlanacağından ibaret olmadığıdır. Asıl test, SPK’nın ve benzer teknik düzenleyicilerin önümüzdeki dönemde atama ve karar alma mimarisinde somut bir çeşitlilik ve öngörülebilirlik adımı atıp atmayacağı. Bu adım atılırsa, fon krizi 2001 sonrası reformlar gibi kurumsal hafızaya olumlu bir dönüm noktası olarak kazınabilir. Son söz olarak, her alanda olduğu gibi regülasyon alanında da tüm Dünya’da bir geriye gidiş var. Bu durum popülist söylemle neoklasik iktisadın bir sonucu olmaktan ya da piyasa ekonomisinin kötülüğünden ziyade, son 200 yılda insan refahını muazzam ölçüde artıran bu mekanizmanın iyi işletilememesinden kaynaklanıyor. Benim kanaatim, bu sistemi terk edenler ya da sapanlar değil iyi uygulayanlar kazanacak.
[1] https://spk.gov.tr/duyurular/basin-duyurulari/2026/tasfiye-konusu-fonlardaki-yatirimci-sayisina-iliskin-aciklama
[2] https://www.aa.com.tr/tr/gundem/sermaye-piyasasindaki-islemlere-iliskin-sorusturma-suruyor/4077825
[3] Şahin Ardıyok, Regülasyon Hukuku, On İki Levha Yayıncılık, İstanbul, 2019.
[4] Ankara Üniversitesi Siyasal Bilgiler Fakültesi’ndeki yüksek lisans çalışmam sırasında tez danışmanım olan Prof. Dr. Yalçın Karatepe’den alıntı yapmak benim için ayrı bir değer taşıyor. “Doğal Tekeller ve Düzenleyici Kurumlar: Türkiye İçin Düzenleyici Kurum Modeli” başlıklı tezim, literatüre katkısı dikkate alınarak Rekabet Kurumu tarafından kitap olarak da basılmıştı.
[5] Regülasyon Hukuku ders kitabım, aslında büyük ölçüde bu mirasın bir ürünü olup Şikago’da Peltzman’dan aldığım derslerin yanı sıra, yaklaşık on yıl boyunca Bilkent Üniversitesi’nde aynı adla verdiğim dersin notlarından besleniyor.